Từ năm 2026, doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh không còn phải khai và nộp lệ phí môn bài. Đây là một trong những chính sách hỗ trợ khu vực kinh tế tư nhân theo Nghị quyết 198/2025/QH15 của Quốc hội.
1. Căn cứ pháp lý
- Nghị quyết 198/2025/QH15 (thông qua ngày 17/5/2025), khoản 7 Điều 10: “Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.”
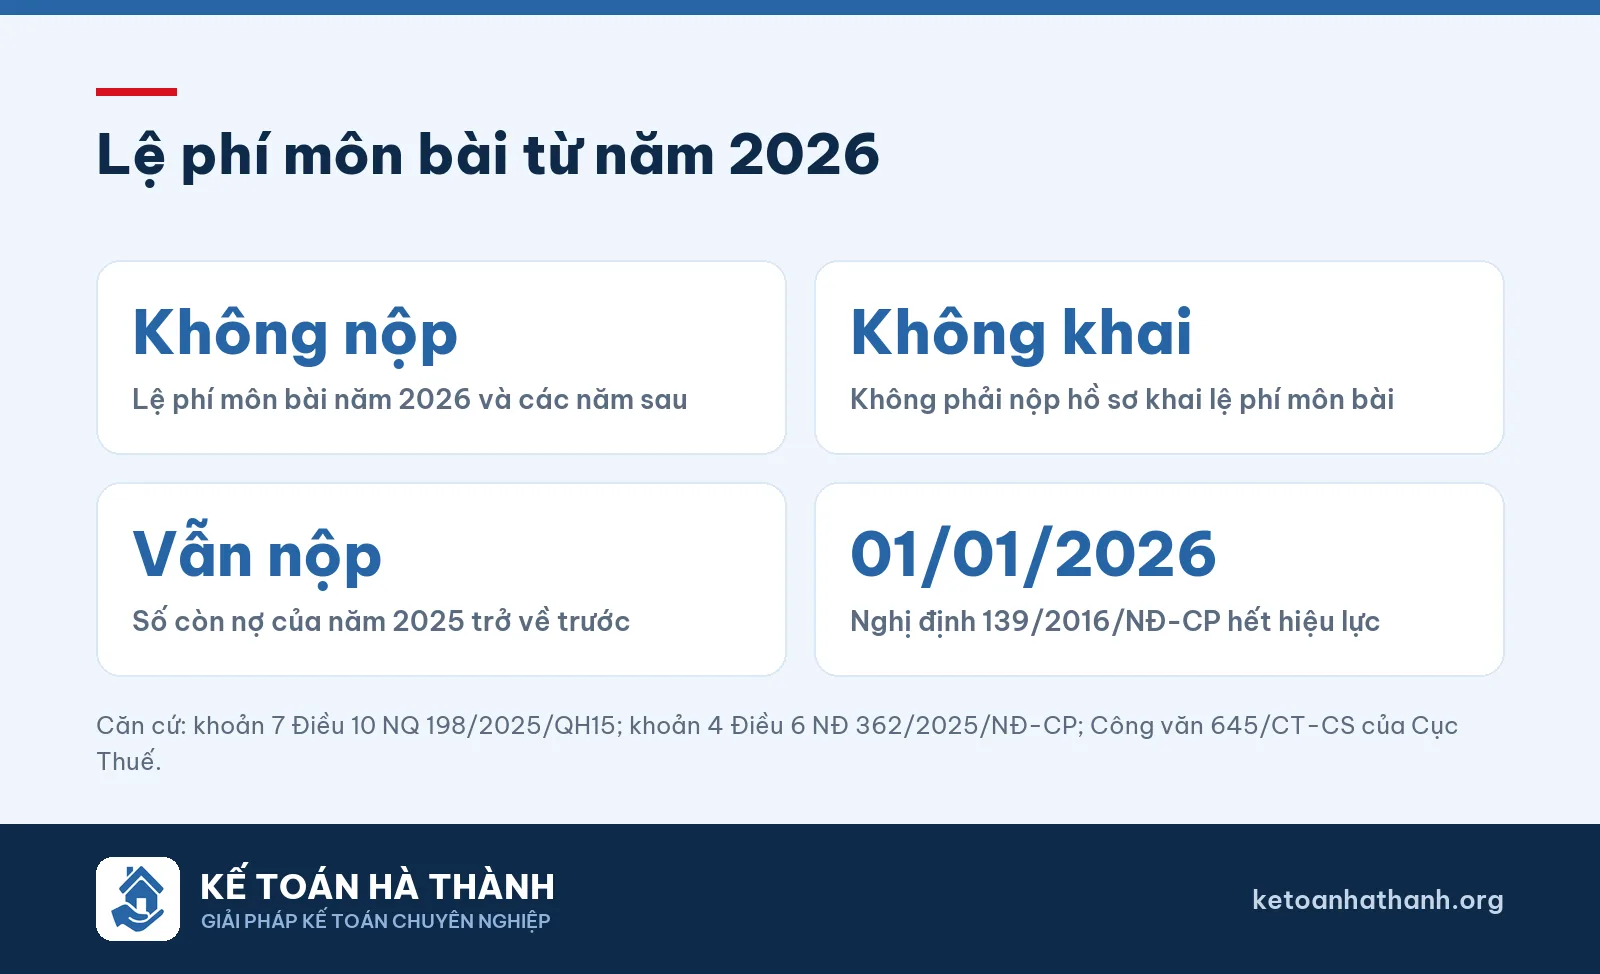
- Nghị định 362/2025/NĐ-CP (ban hành 31/12/2025, hiệu lực 01/01/2026), khoản 4 Điều 6 bãi bỏ Nghị định 139/2016/NĐ-CP về lệ phí môn bài và Nghị định 22/2020/NĐ-CP sửa đổi Nghị định 139.
- Công văn 645/CT-CS ngày 23/01/2026 của Cục Thuế hướng dẫn thực hiện thống nhất.
2. Người nộp thuế cần biết gì?
- Không nộp lệ phí môn bài cho năm 2026 và các năm tiếp theo.
- Không phải nộp hồ sơ khai lệ phí môn bài cho các năm này, kể cả doanh nghiệp, hộ kinh doanh mới thành lập hoặc thành lập thêm chi nhánh, địa điểm kinh doanh.
- Số lệ phí môn bài còn nợ của năm 2025 trở về trước vẫn phải nộp. Cục Thuế yêu cầu cơ quan thuế các địa phương rà soát và áp dụng các biện pháp quản lý thuế để thu đúng, thu đủ các khoản còn nợ này.
Tình huống: Công ty B hoạt động từ năm 2022, đến nay vẫn chưa nộp lệ phí môn bài năm 2025. Từ năm 2026 công ty có phải nộp gì không?
Trả lời: Công ty B không phải khai, nộp lệ phí môn bài cho năm 2026 trở đi. Tuy nhiên, khoản lệ phí môn bài năm 2025 vẫn là nghĩa vụ còn nợ và cần được nộp đủ để tránh tiếp tục phát sinh tiền chậm nộp.
3. Việc nên làm ngay
- Tra cứu nghĩa vụ trên hệ thống thuế điện tử (thuedientu.gdt.gov.vn hoặc ứng dụng eTax Mobile) để kiểm tra còn nợ lệ phí môn bài các năm trước hay không.
- Bỏ khoản lệ phí môn bài khỏi kế hoạch chi phí, dự toán thuế từ năm 2026.
Nguồn: Nghị quyết 198/2025/QH15; Nghị định 362/2025/NĐ-CP; Cổng TTĐT Chính phủ về Công văn 645/CT-CS. Bài viết mang tính tham khảo tại thời điểm đăng.