Năm 2026 là năm thay đổi lớn nhất với hộ kinh doanh, cá nhân kinh doanh: chấm dứt thuế khoán, chuyển sang kê khai theo doanh thu thực tế, và ngưỡng doanh thu không phải nộp thuế được nâng lên 1 tỷ đồng/năm. Bài viết tổng hợp quy định đang áp dụng theo Nghị định 68/2026/NĐ-CP đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP.
1. Chính thức bỏ thuế khoán từ 01/01/2026
Theo khoản 6 Điều 10 Nghị quyết 198/2025/QH15 của Quốc hội: “Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026.” Hộ kinh doanh chuyển sang tự khai thuế theo doanh thu thực tế. Các năm đã nộp thuế khoán sẽ không bị xử phạt hay ấn định lại, trừ trường hợp che giấu doanh thu.
2. Ngưỡng không phải nộp thuế: 1 tỷ đồng/năm
Nghị định 68/2026/NĐ-CP (ban hành 05/3/2026) ban đầu quy định ngưỡng 500 triệu đồng. Sau đó, Luật số 09/2026/QH16 (thông qua 24/4/2026) giao Chính phủ quy định ngưỡng, và Nghị định 141/2026/NĐ-CP (ban hành 29/4/2026) đã nâng ngưỡng lên 01 tỷ đồng/năm, có hiệu lực từ 01/01/2026 – tức áp dụng cho cả năm 2026. Số thuế hộ có doanh thu đến 1 tỷ đồng đã nộp trước đó được bù trừ hoặc hoàn lại.
3. Cách tính thuế theo mức doanh thu
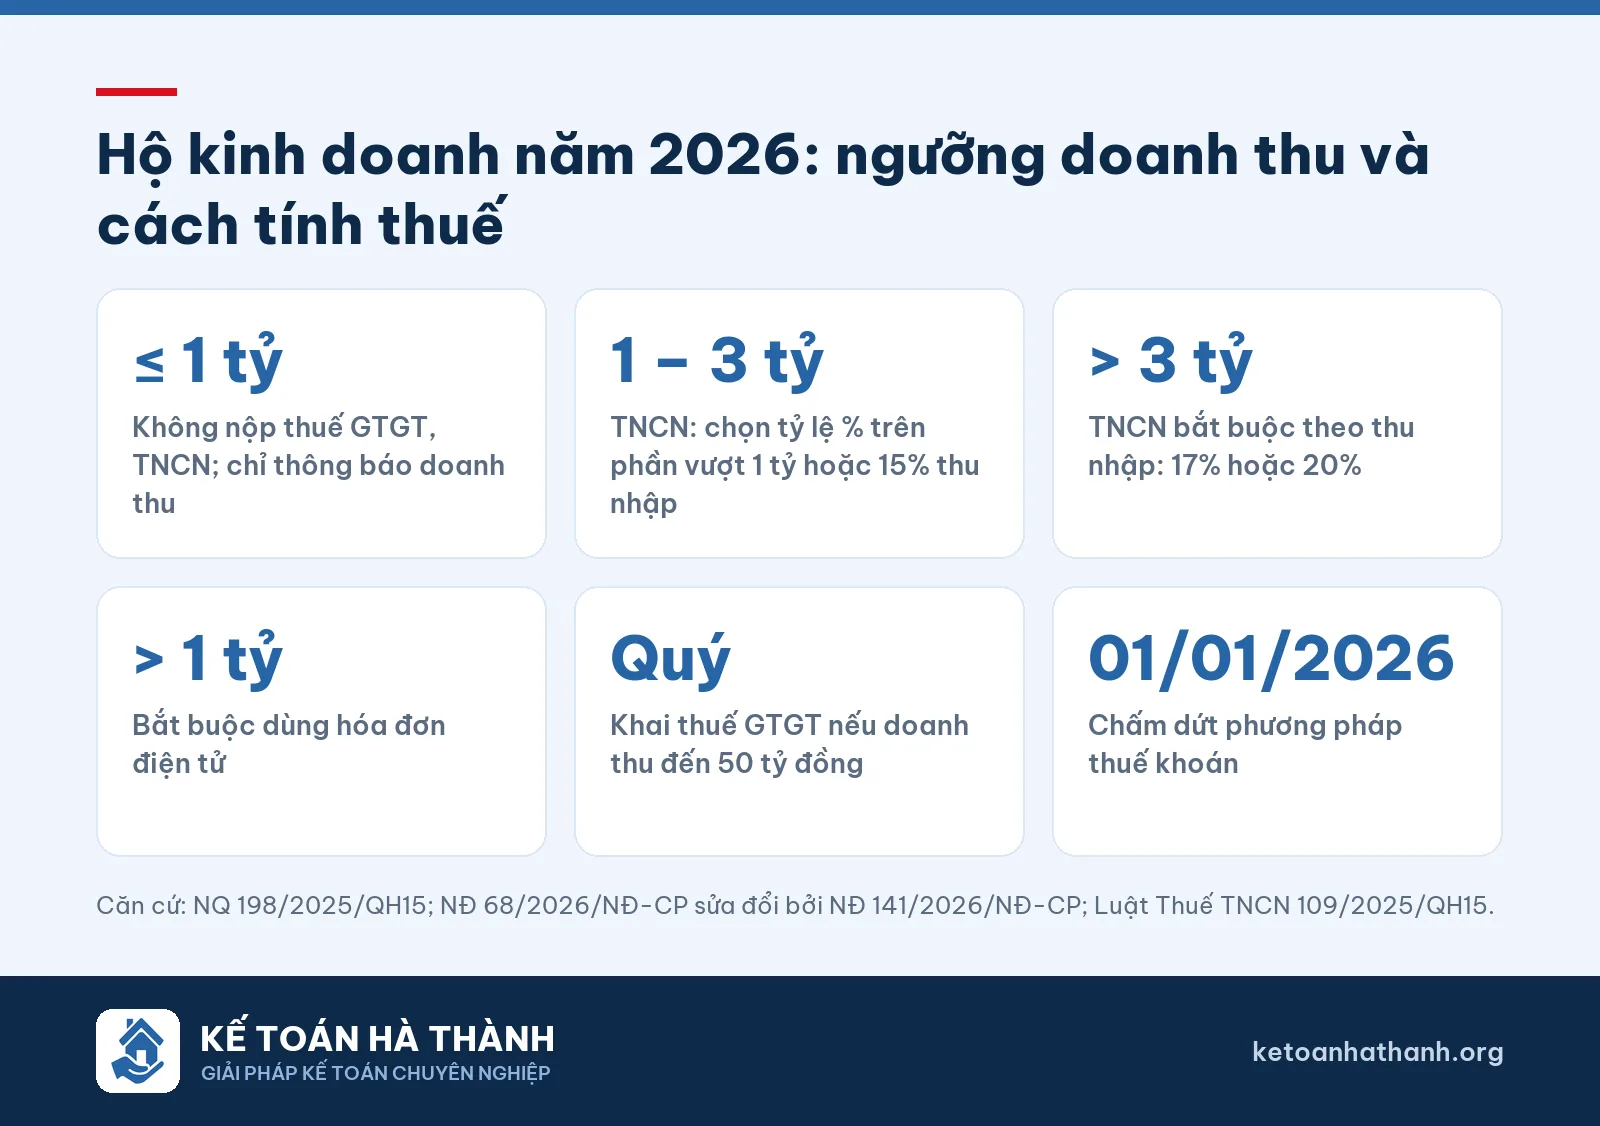
| Doanh thu năm | Thuế GTGT | Thuế TNCN |
|---|---|---|
| Đến 1 tỷ đồng | Không phải nộp | Không phải nộp |
| Trên 1 tỷ đến 3 tỷ đồng | Tỷ lệ % × doanh thu (phương pháp trực tiếp) | Được chọn một trong hai cách: (1) thuế suất × (doanh thu – 1 tỷ đồng); hoặc (2) 15% × (doanh thu – chi phí) |
| Trên 3 tỷ đồng | Bắt buộc tính theo thu nhập: 17% (trên 3 đến 50 tỷ) hoặc 20% (trên 50 tỷ) × (doanh thu – chi phí) |
Thuế suất TNCN theo doanh thu (cách 1, Điều 7 Luật Thuế TNCN 2025) – áp dụng trên phần doanh thu vượt 1 tỷ đồng:
- 0,5%: phân phối, cung cấp hàng hóa;
- 2%: dịch vụ, xây dựng không bao thầu nguyên vật liệu;
- 5%: cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp; sản phẩm, dịch vụ nội dung thông tin số (giải trí, trò chơi điện tử, phim, ảnh, nhạc, quảng cáo số);
- 1,5%: sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu;
- 1%: hoạt động kinh doanh khác.
Riêng cá nhân cho thuê bất động sản (trừ kinh doanh lưu trú) nộp thuế TNCN 5% trên phần doanh thu vượt ngưỡng.
Lưu ý: nếu chọn tính theo thu nhập (doanh thu – chi phí), hộ phải áp dụng ổn định 2 năm liên tục. Hộ đang tính theo tỷ lệ % mà doanh thu thực tế vượt 3 tỷ đồng thì phải chuyển sang phương pháp thu nhập từ năm sau.
4. Kê khai và nộp thuế
- Hộ có doanh thu đến 1 tỷ đồng: không nộp thuế nhưng phải thông báo doanh thu thực tế với cơ quan thuế chậm nhất ngày 31/01 năm sau (hộ mới kinh doanh thông báo doanh thu 6 tháng đầu năm chậm nhất 31/7).
- Thuế GTGT: khai theo quý nếu doanh thu năm đến 50 tỷ đồng; theo tháng nếu trên 50 tỷ đồng. Thuế TNCN theo tỷ lệ % khai cùng kỳ với thuế GTGT.
- Thuế TNCN theo thu nhập: tạm nộp theo tháng/quý và quyết toán năm chậm nhất ngày 31/3 năm sau.
- Hạn nộp hồ sơ: ngày 20 tháng sau (khai tháng); ngày cuối cùng của tháng đầu quý sau (khai quý).
- Khai thuế điện tử; thông báo với cơ quan thuế tất cả tài khoản ngân hàng, ví điện tử dùng cho kinh doanh.
5. Hóa đơn điện tử
Hộ có doanh thu năm trên 1 tỷ đồng bắt buộc sử dụng hóa đơn điện tử (có mã của cơ quan thuế hoặc khởi tạo từ máy tính tiền). Hộ có doanh thu đến 1 tỷ đồng được tự nguyện sử dụng. Khi doanh thu lũy kế vượt 1 tỷ đồng, hộ phải đăng ký sử dụng hóa đơn điện tử trong vòng 30 ngày sau kỳ phát sinh.
Ví dụ: Hộ bán tạp hóa có doanh thu năm 2026 là 1,5 tỷ đồng, chọn tính thuế TNCN theo tỷ lệ %.
Thuế TNCN = (1,5 tỷ – 1 tỷ) × 0,5% = 2,5 triệu đồng/năm.
Thuế GTGT tính theo tỷ lệ % trên toàn bộ doanh thu theo Luật Thuế GTGT.
Nguồn: Nghị quyết 198/2025/QH15; Nghị định 68/2026/NĐ-CP; Luật số 09/2026/QH16; Nghị định 141/2026/NĐ-CP (Công báo Chính phủ). Bài viết mang tính tham khảo tại thời điểm đăng; hộ kinh doanh cần hỗ trợ kê khai vui lòng liên hệ Kế toán Hà Thành.