Từ kỳ tính thuế năm 2026, người làm công ăn lương được hưởng hai thay đổi lớn: mức giảm trừ gia cảnh tăng (Nghị quyết 110/2025/UBTVQH15) và biểu thuế lũy tiến rút gọn từ 7 bậc xuống 5 bậc (Luật Thuế thu nhập cá nhân số 109/2025/QH15). Bài viết tóm tắt các con số mới và ví dụ tính thuế cụ thể.
1. Mức giảm trừ gia cảnh mới
| Khoản giảm trừ | Mức cũ | Mức mới (từ kỳ tính thuế 2026) |
|---|---|---|
| Bản thân người nộp thuế | 11 triệu đồng/tháng | 15,5 triệu đồng/tháng (186 triệu đồng/năm) |
| Mỗi người phụ thuộc | 4,4 triệu đồng/tháng | 6,2 triệu đồng/tháng |
Nghị quyết 110/2025/UBTVQH15 (thông qua ngày 17/10/2025) có hiệu lực từ 01/01/2026, thay thế Nghị quyết 954/2020/UBTVQH14. Các mức này tiếp tục được ghi nhận tại Điều 10 Luật Thuế TNCN số 109/2025/QH15.
Theo hướng dẫn của Bộ Tài chính, tiền lương tháng 12/2025 nhưng chi trả trong tháng 01/2026 thuộc kỳ tính thuế 2026 và được áp dụng mức giảm trừ mới. Quyết toán thuế năm 2025 vẫn áp dụng mức cũ.
2. Biểu thuế lũy tiến từng phần: còn 5 bậc
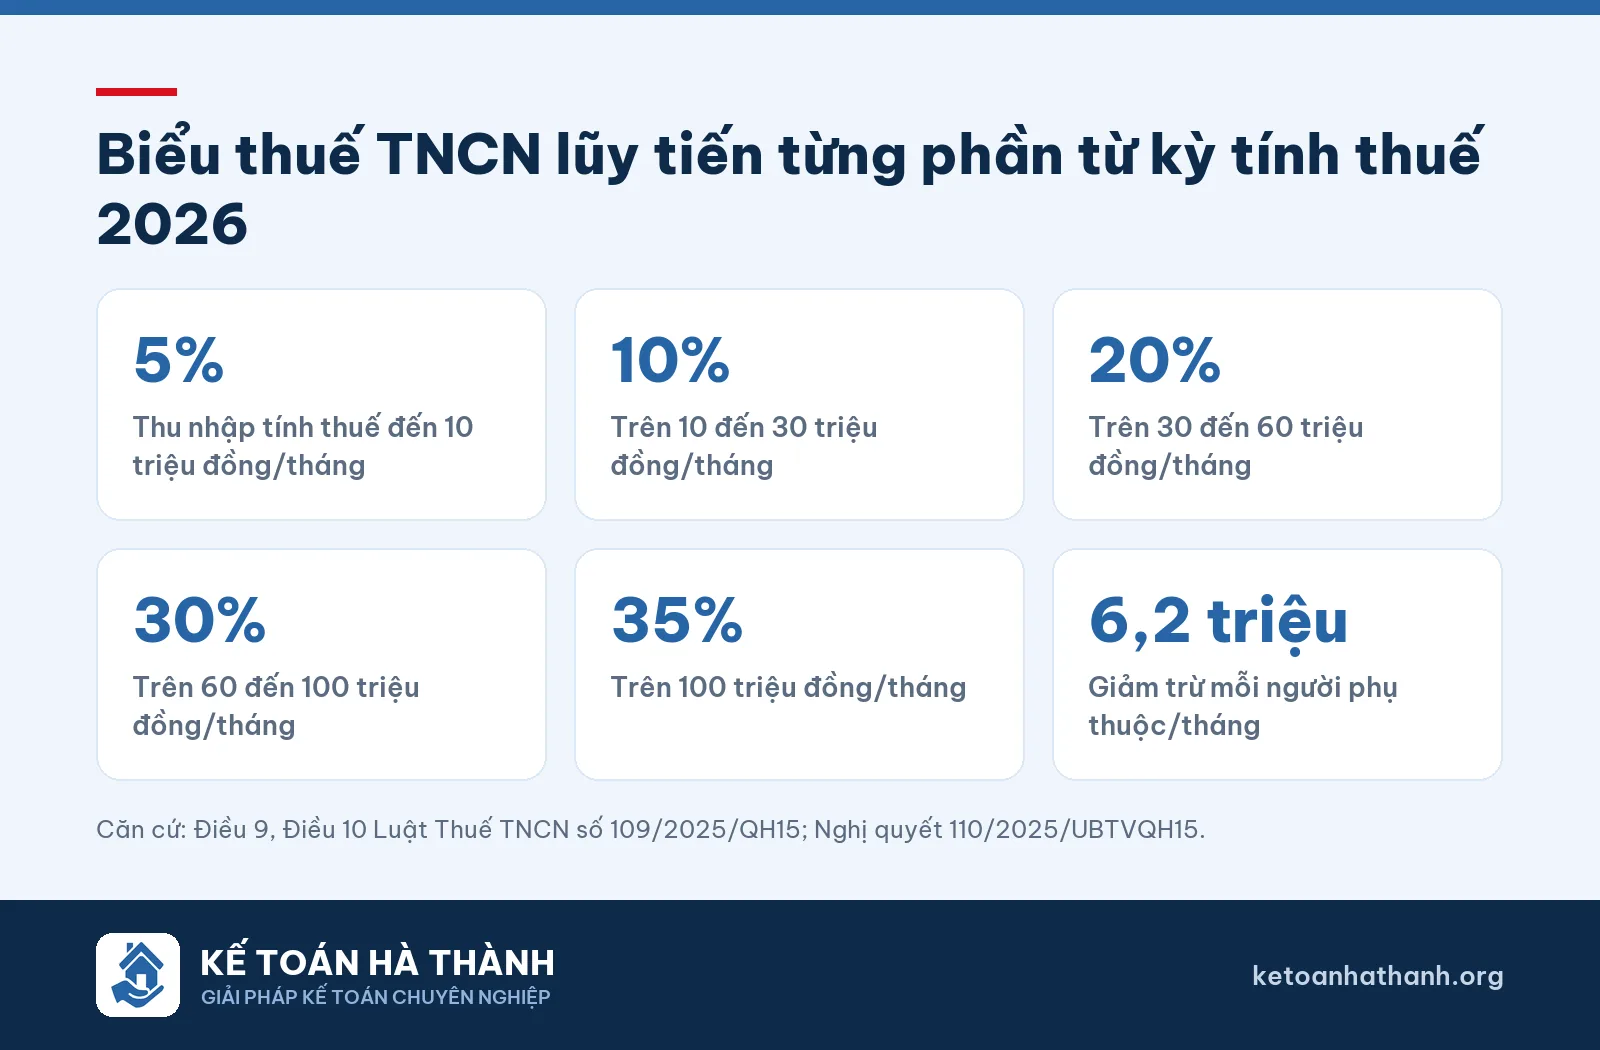
Luật Thuế TNCN số 109/2025/QH15 được Quốc hội thông qua ngày 10/12/2025, có hiệu lực từ 01/7/2026; riêng các quy định về thu nhập từ tiền lương, tiền công và từ kinh doanh của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026 (Điều 29). Biểu thuế mới tại Điều 9:
| Bậc | Thu nhập tính thuế/tháng | Thu nhập tính thuế/năm | Thuế suất |
|---|---|---|---|
| 1 | Đến 10 triệu đồng | Đến 120 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu đồng | Trên 120 đến 360 triệu đồng | 10% |
| 3 | Trên 30 đến 60 triệu đồng | Trên 360 đến 720 triệu đồng | 20% |
| 4 | Trên 60 đến 100 triệu đồng | Trên 720 đến 1.200 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | Trên 1.200 triệu đồng | 35% |
Nghị định 253/2026/NĐ-CP (hiệu lực 01/7/2026) hướng dẫn Luật Thuế TNCN quy định: số thuế đã khai, khấu trừ của năm 2026 trước ngày 01/7/2026 không phải khai lại, mà được điều chỉnh khi quyết toán thuế năm 2026.
3. Ví dụ tính thuế
Tình huống: Anh A có tiền lương 30 triệu đồng/tháng, đóng bảo hiểm bắt buộc 10,5% (3,15 triệu đồng), nuôi 01 con nhỏ đã đăng ký người phụ thuộc. Anh A phải nộp bao nhiêu thuế TNCN mỗi tháng?
Theo quy định mới (2026):
Thu nhập tính thuế = 30 – 3,15 – 15,5 – 6,2 = 5,15 triệu đồng
Thuế TNCN = 5,15 triệu × 5% = 257.500 đồng/thángNếu theo quy định cũ:
Thu nhập tính thuế = 30 – 3,15 – 11 – 4,4 = 11,45 triệu đồng
Thuế = 5 triệu × 5% + 5 triệu × 10% + 1,45 triệu × 15% = 967.500 đồng/tháng→ Anh A giảm khoảng 710.000 đồng thuế mỗi tháng.
4. Lưu ý về người phụ thuộc
Theo Thông tư 87/2026/TT-BTC (hiệu lực 01/7/2026), điều kiện thu nhập của người phụ thuộc được nâng lên: thu nhập bình quân tháng không vượt quá 3 triệu đồng (trước đây là 1 triệu đồng). Người nộp thuế nên rà soát lại để đăng ký thêm người phụ thuộc nếu đủ điều kiện.
5. Doanh nghiệp cần làm gì?
- Cập nhật mức giảm trừ và biểu thuế mới trong phần mềm tính lương.
- Rà soát, hướng dẫn người lao động đăng ký bổ sung người phụ thuộc theo điều kiện thu nhập mới.
- Theo dõi chênh lệch số thuế đã khấu trừ trong năm để xử lý khi quyết toán thuế TNCN năm 2026.
Nguồn: Nghị quyết 110/2025/UBTVQH15; Luật Thuế TNCN số 109/2025/QH15; Nghị định 253/2026/NĐ-CP; Báo Chính phủ về Thông tư 87/2026/TT-BTC. Ví dụ mang tính minh họa; bài viết mang tính tham khảo tại thời điểm đăng.