Luật Quản lý thuế số 108/2025/QH15 được Quốc hội thông qua ngày 10/12/2025 và có hiệu lực từ 01/7/2026, thay thế Luật Quản lý thuế số 38/2019/QH14. Cùng ngày, Nghị định 252/2026/NĐ-CP (ban hành 30/6/2026) quy định chi tiết Luật cũng bắt đầu có hiệu lực. Bài viết tổng hợp những thay đổi doanh nghiệp và hộ kinh doanh cần lưu ý.
1. Hiệu lực và văn bản hướng dẫn
- Luật có hiệu lực từ 01/7/2026. Riêng quy định về khai thuế, tính thuế của hộ kinh doanh, cá nhân kinh doanh (Điều 13) và việc sử dụng hóa đơn điện tử của hộ kinh doanh (Điều 26) được áp dụng sớm từ 01/01/2026.
- Nghị định 252/2026/NĐ-CP thay thế các Nghị định 126/2020, 91/2022, 49/2025, 117/2025 và 373/2025. Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính về thuế, hóa đơn vẫn tiếp tục áp dụng cho đến khi có văn bản thay thế.
- Chuyển tiếp: số tiền thuế nợ đến hết 30/6/2026 được xử lý theo Luật mới; các cuộc thanh tra, kiểm tra đã có quyết định trước 01/7/2026 tiếp tục thực hiện theo Luật cũ.
2. Thời hạn khai bổ sung rút còn 5 năm
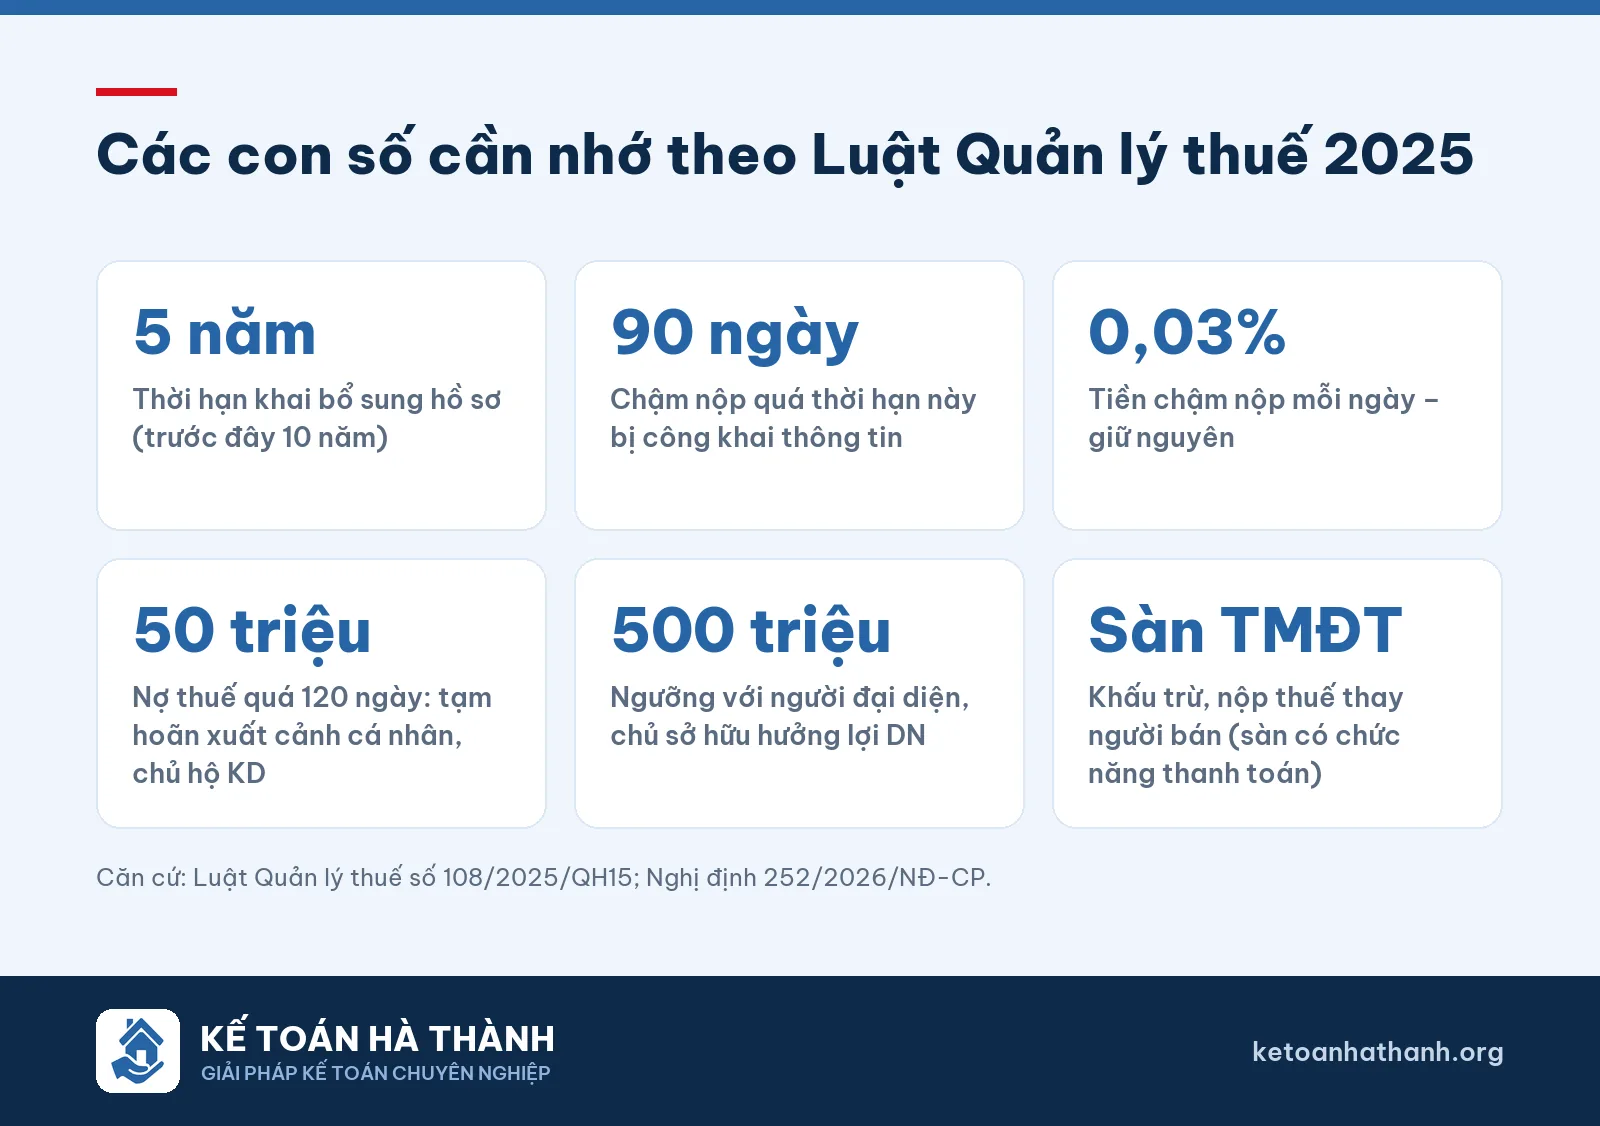
Người nộp thuế phát hiện sai sót được khai bổ sung trong thời hạn 05 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ có sai sót (Luật cũ là 10 năm). Với kỳ tính thuế đã được thanh tra, kiểm tra, người nộp thuế phải nộp hồ sơ giải trình và chỉ được điều chỉnh khi cơ quan thuế chấp thuận.
3. Sàn thương mại điện tử khấu trừ, nộp thuế thay người bán
Sàn thương mại điện tử (trong nước và nước ngoài) có chức năng đặt hàng và thanh toán phải khấu trừ, khai và nộp thuế thay cho hộ, cá nhân kinh doanh bán hàng trên sàn. Thời điểm khấu trừ là khi giao dịch được xác nhận thành công và việc thanh toán được chấp nhận; sàn khai thuế theo tháng. Nếu sàn không có chức năng thanh toán, người bán tự khai, nộp thuế.
4. Công khai thông tin người nộp thuế nợ đọng
Người nộp thuế chậm nộp quá 90 ngày kể từ hạn nộp mà không tự giác chấp hành sẽ bị công khai thông tin. Hệ thống quản lý thuế tự động công khai hằng tháng. Người nộp thuế không giải trình theo yêu cầu của cơ quan thuế về rủi ro hóa đơn điện tử cũng bị công khai, và hệ thống tự động cảnh báo cho bên mua hàng.
5. Tạm hoãn xuất cảnh: bổ sung đối tượng, tự động gỡ khi giảm nợ
| Đối tượng | Ngưỡng nợ thuế | Thời gian quá hạn |
|---|---|---|
| Cá nhân, chủ hộ kinh doanh | Từ 50 triệu đồng | Từ 120 ngày |
| Người đại diện theo pháp luật, chủ sở hữu hưởng lợi của doanh nghiệp | Từ 500 triệu đồng | Từ 120 ngày |
Điểm mới: bổ sung chủ sở hữu hưởng lợi của doanh nghiệp; biện pháp tạm hoãn xuất cảnh được tự động hủy khi số nợ giảm xuống dưới ngưỡng (trước đây phải nộp đủ).
6. Đại lý thuế được cung cấp dịch vụ kế toán
Tổ chức kinh doanh dịch vụ làm thủ tục về thuế (đại lý thuế) được cung cấp dịch vụ kế toán cho doanh nghiệp siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh nếu có ít nhất một người có chứng chỉ kế toán viên.
7. Những điều không thay đổi
- Thời hạn nộp hồ sơ khai thuế: ngày 20 của tháng sau (khai theo tháng); ngày cuối cùng của tháng đầu quý sau (khai theo quý); ngày cuối cùng của tháng thứ 3 kể từ khi kết thúc năm (quyết toán năm); ngày thứ 10 kể từ khi phát sinh (khai theo lần phát sinh).
- Tiền chậm nộp: 0,03%/ngày trên số tiền thuế chậm nộp.
- Hộ kinh doanh có số thuế còn nợ từ 50.000 đồng trở xuống được miễn nộp; số tiền nộp thừa từ 50.000 đồng trở xuống không hoàn mà được bù trừ vào kỳ sau.
Lời khuyên: rà soát nợ thuế, tiền chậm nộp trên hệ thống thuế điện tử; xử lý dứt điểm các kỳ có sai sót còn trong thời hạn khai bổ sung; phản hồi đúng hạn các thông báo giải trình về hóa đơn để tránh bị công khai thông tin.
Nguồn: Luật Quản lý thuế số 108/2025/QH15; Nghị định 252/2026/NĐ-CP (Công báo Chính phủ). Bài viết mang tính tham khảo tại thời điểm đăng; để áp dụng cho trường hợp cụ thể, vui lòng liên hệ Kế toán Hà Thành.