Ngày 27/10/2025, Bộ Tài chính ban hành Thông tư số 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp, thay thế Thông tư 200/2014/TT-BTC đã áp dụng hơn 10 năm. Thông tư có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Dưới đây là những điểm mới kế toán doanh nghiệp cần nắm.
1. Thời điểm áp dụng và văn bản bị thay thế
- Áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Doanh nghiệp có năm tài chính không theo năm dương lịch (ví dụ 01/10 – 30/09) sẽ áp dụng từ năm tài chính bắt đầu ngày 01/10/2026.
- Thay thế: Thông tư 200/2014/TT-BTC, Thông tư 75/2015/TT-BTC, Thông tư 53/2016/TT-BTC và Thông tư 195/2012/TT-BTC (kế toán áp dụng cho đơn vị chủ đầu tư).
- Riêng các quy định của Thông tư 200 về kế toán khi cổ phần hóa doanh nghiệp nhà nước tiếp tục được áp dụng cho đến khi có văn bản thay thế.
2. Đổi tên báo cáo tài chính
“Bảng cân đối kế toán” được đổi tên thành “Báo cáo tình hình tài chính” (Mẫu B01-DN). Bộ báo cáo tài chính năm gồm B01-DN, B02-DN (Báo cáo kết quả hoạt động kinh doanh), B03-DN (Báo cáo lưu chuyển tiền tệ) và B09-DN (Thuyết minh báo cáo tài chính). Thông tư cũng bổ sung bộ mẫu riêng (B01–B09-DNKLT) cho doanh nghiệp không đáp ứng giả định hoạt động liên tục, và báo cáo giữa niên độ dạng đầy đủ hoặc tóm lược.
3. Doanh nghiệp được tự thiết kế chứng từ, sổ sách
Các mẫu chứng từ (Phụ lục I) và sổ kế toán (Phụ lục III) chỉ mang tính hướng dẫn. Doanh nghiệp được tự thiết kế, sửa đổi, bổ sung biểu mẫu phù hợp với đặc điểm quản lý, nhưng phải ban hành Quy chế hạch toán kế toán (hoặc văn bản tương đương) nêu rõ lý do và tự chịu trách nhiệm.
4. Linh hoạt trong hệ thống tài khoản
Doanh nghiệp được sửa đổi tên, số hiệu, kết cấu, nội dung phản ánh của tài khoản kế toán, với điều kiện cũng phải quy định trong quy chế nội bộ và không làm thay đổi các chỉ tiêu trên báo cáo tài chính.
5. Những thay đổi tài khoản đáng chú ý
| Tài khoản | Nội dung thay đổi |
|---|---|
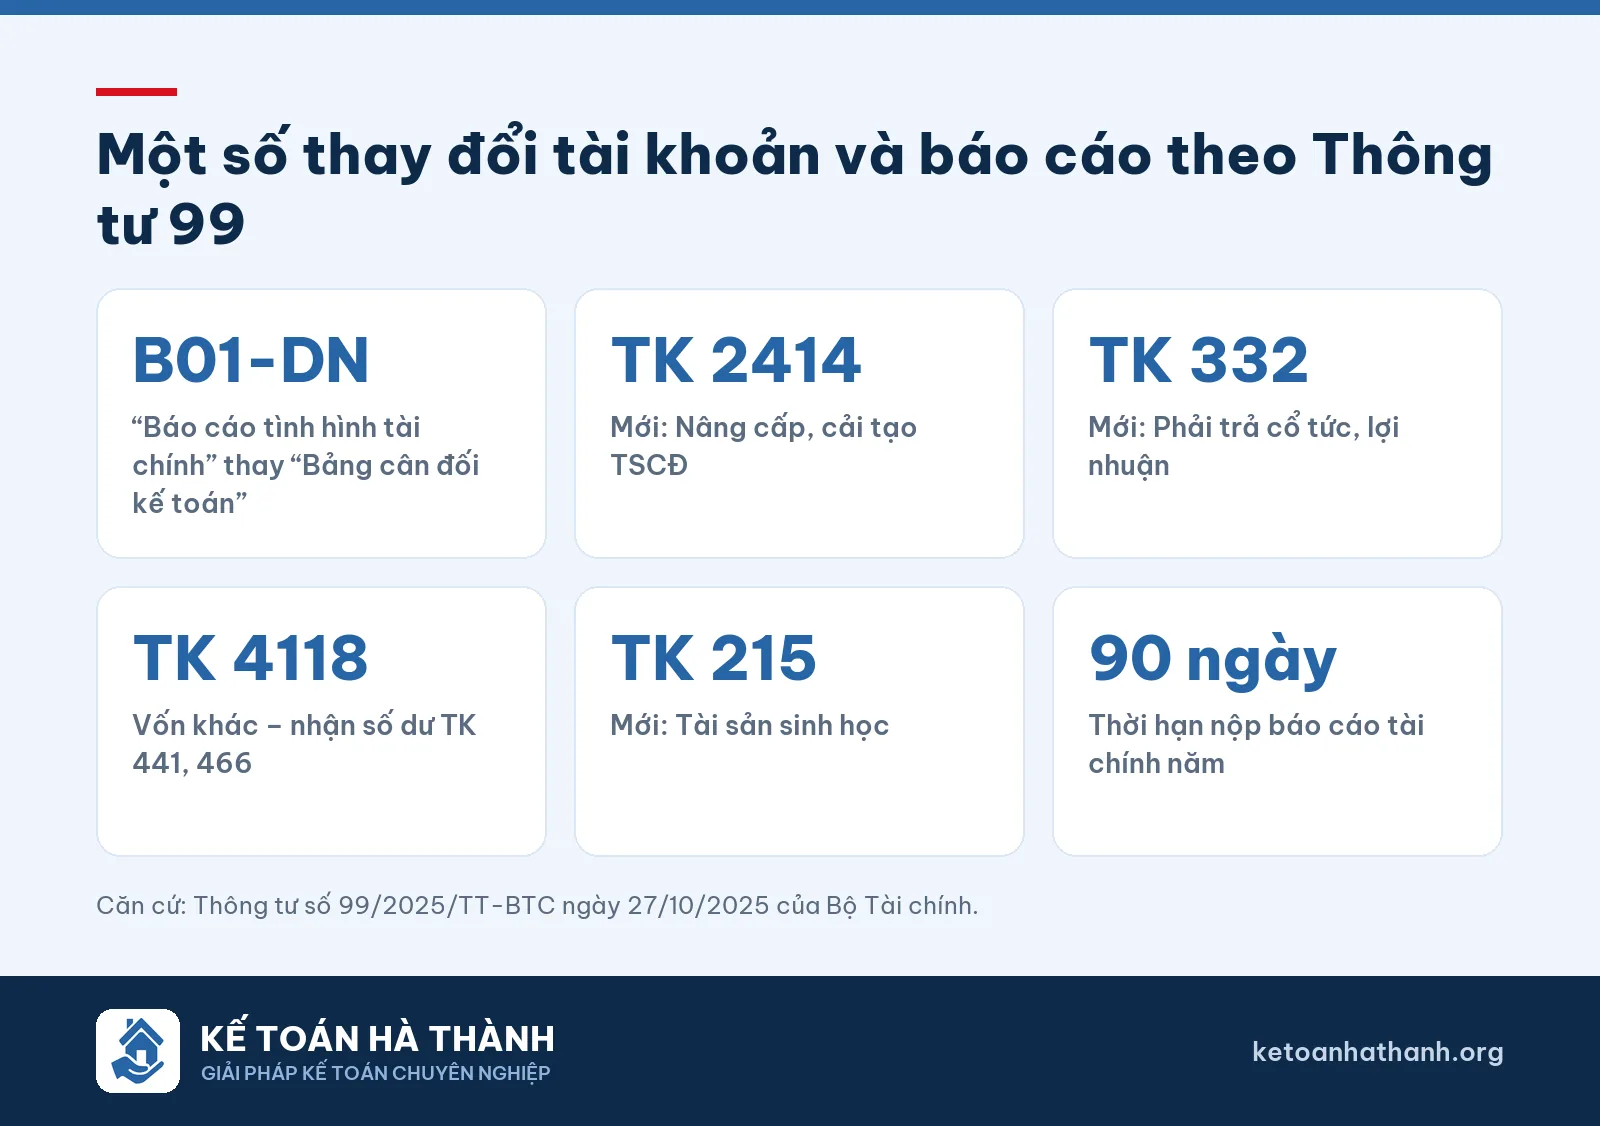
| 2414 – Nâng cấp, cải tạo TSCĐ | Tài khoản mới; chi phí nâng cấp, cải tạo TSCĐ tách khỏi TK 2413 |
| 332 – Phải trả cổ tức, lợi nhuận | Tài khoản mới; số dư liên quan chuyển từ TK 338 |
| 4118 – Vốn khác | Tiếp nhận số dư của TK 441 và TK 466 |
| 2281 | Phản ánh vốn góp vào hợp đồng hợp tác kinh doanh (BCC) không hình thành quyền kiểm soát, chuyển từ TK 138 |
| 215 – Tài sản sinh học | Tài khoản mới |
| 1383 – Thuế TTĐB của hàng nhập khẩu | Tài khoản mới |
| 417, 441, 461, 466 | Không còn trong hệ thống tài khoản mới |
Thông tư 99 có hướng dẫn chuyển đổi số dư từ hệ thống tài khoản cũ sang hệ thống mới (Điều 29). Kế toán cần thực hiện chuyển đổi ngay đầu năm tài chính áp dụng.
6. Một số quy định khác
- Kế toán trưởng không được ký “thừa ủy quyền” của người đại diện theo pháp luật/giám đốc.
- Thời hạn nộp báo cáo tài chính năm: trong vòng 90 ngày kể từ ngày kết thúc năm tài chính.
- Bổ sung hướng dẫn: phương pháp giá thành định mức cho hàng tồn kho, tài sản sinh học, kế toán hợp đồng BCC theo quyền kiểm soát, thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu…
7. Doanh nghiệp nhỏ và vừa có phải áp dụng?
Doanh nghiệp nhỏ và vừa hiện vẫn có thể tiếp tục áp dụng Thông tư 133/2016/TT-BTC. Theo khoản 3 Điều 31, doanh nghiệp nhỏ và vừa được lựa chọn áp dụng Thông tư 99; nếu chọn thì phải áp dụng nhất quán ít nhất trong một năm tài chính và trình bày lại số liệu so sánh khi chuyển đổi. Bộ Tài chính đang dự thảo văn bản thay thế Thông tư 133 nhưng đến thời điểm này chưa ban hành.
Việc cần làm ngay: rà soát hệ thống tài khoản và phần mềm kế toán; ban hành (hoặc cập nhật) Quy chế hạch toán kế toán nội bộ; chuyển đổi số dư đầu kỳ; cập nhật mẫu báo cáo tài chính theo tên gọi mới.
Nguồn: Thông tư số 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính – Công báo Chính phủ; tài liệu tập huấn của Bộ Tài chính. Bài viết mang tính tham khảo tại thời điểm đăng; để áp dụng cho trường hợp cụ thể, vui lòng liên hệ Kế toán Hà Thành.