Câu hỏi: Công ty D mua một lô văn phòng phẩm trị giá 6.600.000 đồng (đã bao gồm thuế GTGT), có hóa đơn GTGT hợp lệ nhưng thanh toán bằng tiền mặt. Công ty có được khấu trừ thuế GTGT đầu vào và tính khoản thuế này vào chi phí không?
Trả lời ngắn
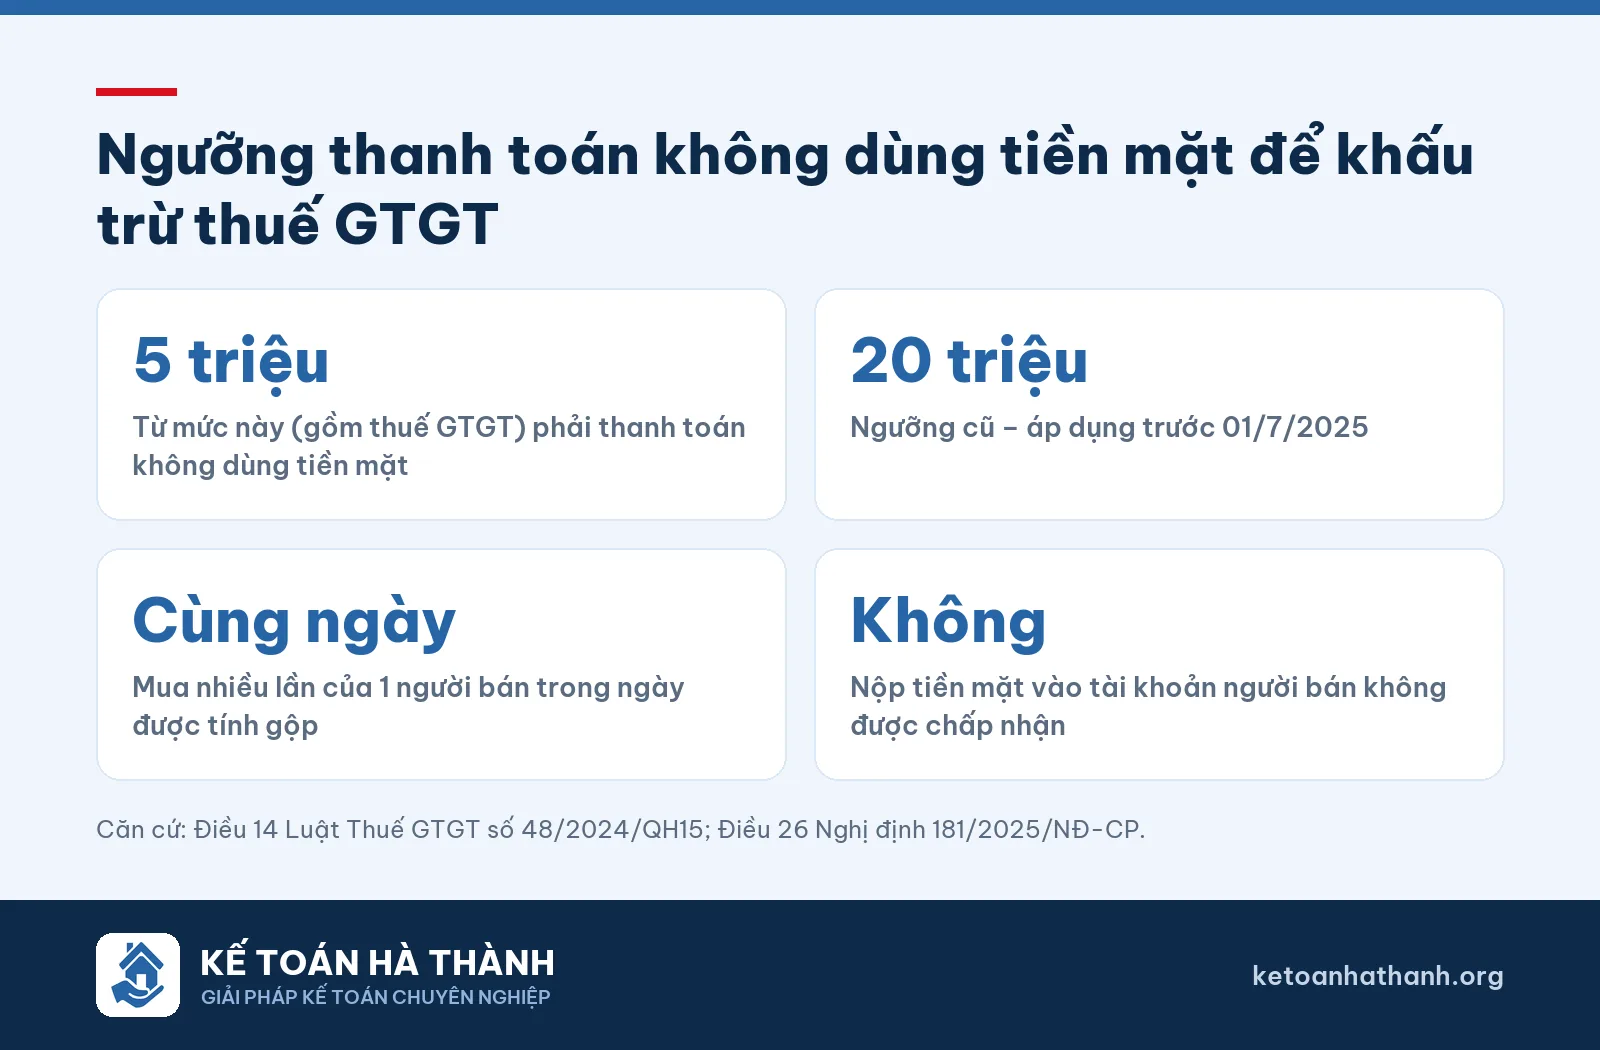
Không. Từ ngày 01/7/2025, hàng hóa, dịch vụ mua vào có giá trị từ 05 triệu đồng trở lên (đã bao gồm thuế GTGT) phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế GTGT đầu vào. Mức cũ là 20 triệu đồng. Thuế GTGT của khoản mua này cũng không được tính vào chi phí khi tính thuế TNDN.
Căn cứ pháp lý
- Luật Thuế GTGT số 48/2024/QH15 (hiệu lực 01/7/2025), điểm b khoản 2 Điều 14: điều kiện khấu trừ gồm có chứng từ thanh toán không dùng tiền mặt, trừ một số trường hợp đặc thù theo quy định của Chính phủ. Điểm e khoản 1 Điều 14: thuế GTGT không được khấu trừ được tính vào chi phí, trừ trường hợp không có chứng từ thanh toán không dùng tiền mặt.
- Nghị định 181/2025/NĐ-CP, Điều 26: chứng từ thanh toán không dùng tiền mặt áp dụng với hàng hóa, dịch vụ mua vào từ 05 triệu đồng trở lên đã bao gồm thuế GTGT; không chấp nhận trường hợp bên mua nộp tiền mặt vào tài khoản của bên bán.
Những trường hợp hay gặp
| Trường hợp | Xử lý |
|---|---|
| Mua nhiều lần trong cùng một ngày của cùng một người bán, mỗi lần dưới 5 triệu nhưng tổng từ 5 triệu đồng trở lên | Chỉ được khấu trừ đối với các lần mua có chứng từ thanh toán không dùng tiền mặt |
| Nộp tiền mặt vào tài khoản ngân hàng của bên bán | Không được coi là thanh toán không dùng tiền mặt |
| Bù trừ công nợ mua – bán | Được chấp nhận nếu có thỏa thuận trong hợp đồng và biên bản đối chiếu hai bên (ba bên nếu bù trừ qua bên thứ ba) |
| Ủy quyền cho bên thứ ba thanh toán, hoặc thanh toán cho bên thứ ba do người bán chỉ định | Được chấp nhận nếu có thỏa thuận bằng văn bản |
| Nhân viên thanh toán hộ bằng thẻ/chuyển khoản, công ty hoàn trả lại | Được chấp nhận nếu nhân viên thanh toán không dùng tiền mặt theo quy chế nội bộ và công ty hoàn trả không dùng tiền mặt |
| Mua trả chậm, trả góp | Được khấu trừ trước; nếu đến hạn thanh toán theo hợp đồng mà không có chứng từ không dùng tiền mặt thì phải điều chỉnh giảm số thuế đã khấu trừ. Theo Nghị định 144/2026/NĐ-CP (hiệu lực 20/6/2026), khi có chứng từ thanh toán thì được khai khấu trừ lại |
Lời khuyên
- Thanh toán bằng chuyển khoản từ tài khoản của công ty cho mọi khoản mua từ 5 triệu đồng trở lên (tính cả thuế).
- Không “chia nhỏ hóa đơn” trong cùng ngày để né ngưỡng – quy định đã tính gộp các lần mua trong ngày.
- Với bù trừ công nợ, ủy quyền thanh toán: lập đủ hợp đồng, biên bản đối chiếu trước khi kê khai.
- Ban hành quy chế nội bộ về việc nhân viên thanh toán hộ để được chấp nhận.
Nguồn: Luật Thuế GTGT số 48/2024/QH15; Nghị định 181/2025/NĐ-CP (Công báo Chính phủ); Nghị định 144/2026/NĐ-CP. Bài viết mang tính tham khảo tại thời điểm đăng.